吸塑行业完整市场规模数据(2026 最新,区分全球 / 国内、细分赛道)
一、全球吸塑(热成型包装)整体规模
行业统称热成型吸塑包装(Thermoform Packaging),包含泡罩、托盘、对折壳、食品托、医用硬吸塑等全品类:
- 2025 年全球市场:684 亿美元(约 4900 亿人民币)
- 2026 年预测:730–780 亿美元,年复合增速 5.2%~6.8%
- 2030 年预期突破 1000 亿美元
- 区域结构:亚太占 43%–48%,中国是全球第一大生产与消费国;欧美主打高毛利医疗、环保可降解吸塑
- 下游占比:食品包装 42%、医药医疗 19%、电子 / 工业托盘 27%、日化礼品 12%
二、中国全品类吸塑制品市场规模(2025–2026 权威区间)
行业口径分两种:仅成型吸塑成品(不含片材原料)、全产业链(含片材 + 模具 + 加工),市面主流报告统一口径:
- 2025 年国内吸塑成品市场:328~360 亿元人民币
- 2026 年全年预测:355~520 亿元,行业平均增速 6%~10%
- 区间差异原因:低价一次性食品吸塑统计口径、是否计入出口托盘、是否包含汽车厚片吸塑
- 产业地域:华东 43%(长三角医疗 / 食品大厂集中)、华南 30%(珠三角电子防静电托盘核心产区)、华北 + 中西部 27%
三、国内细分赛道精准规模(工厂最关心)
1. 食品通用吸塑(生鲜盒、水果托、快餐盒、礼品对折壳)
2026 规模约160–190 亿元,占国内总量 45% 左右;门槛最低、产能过剩、价格战严重,增速仅 3%–5%。
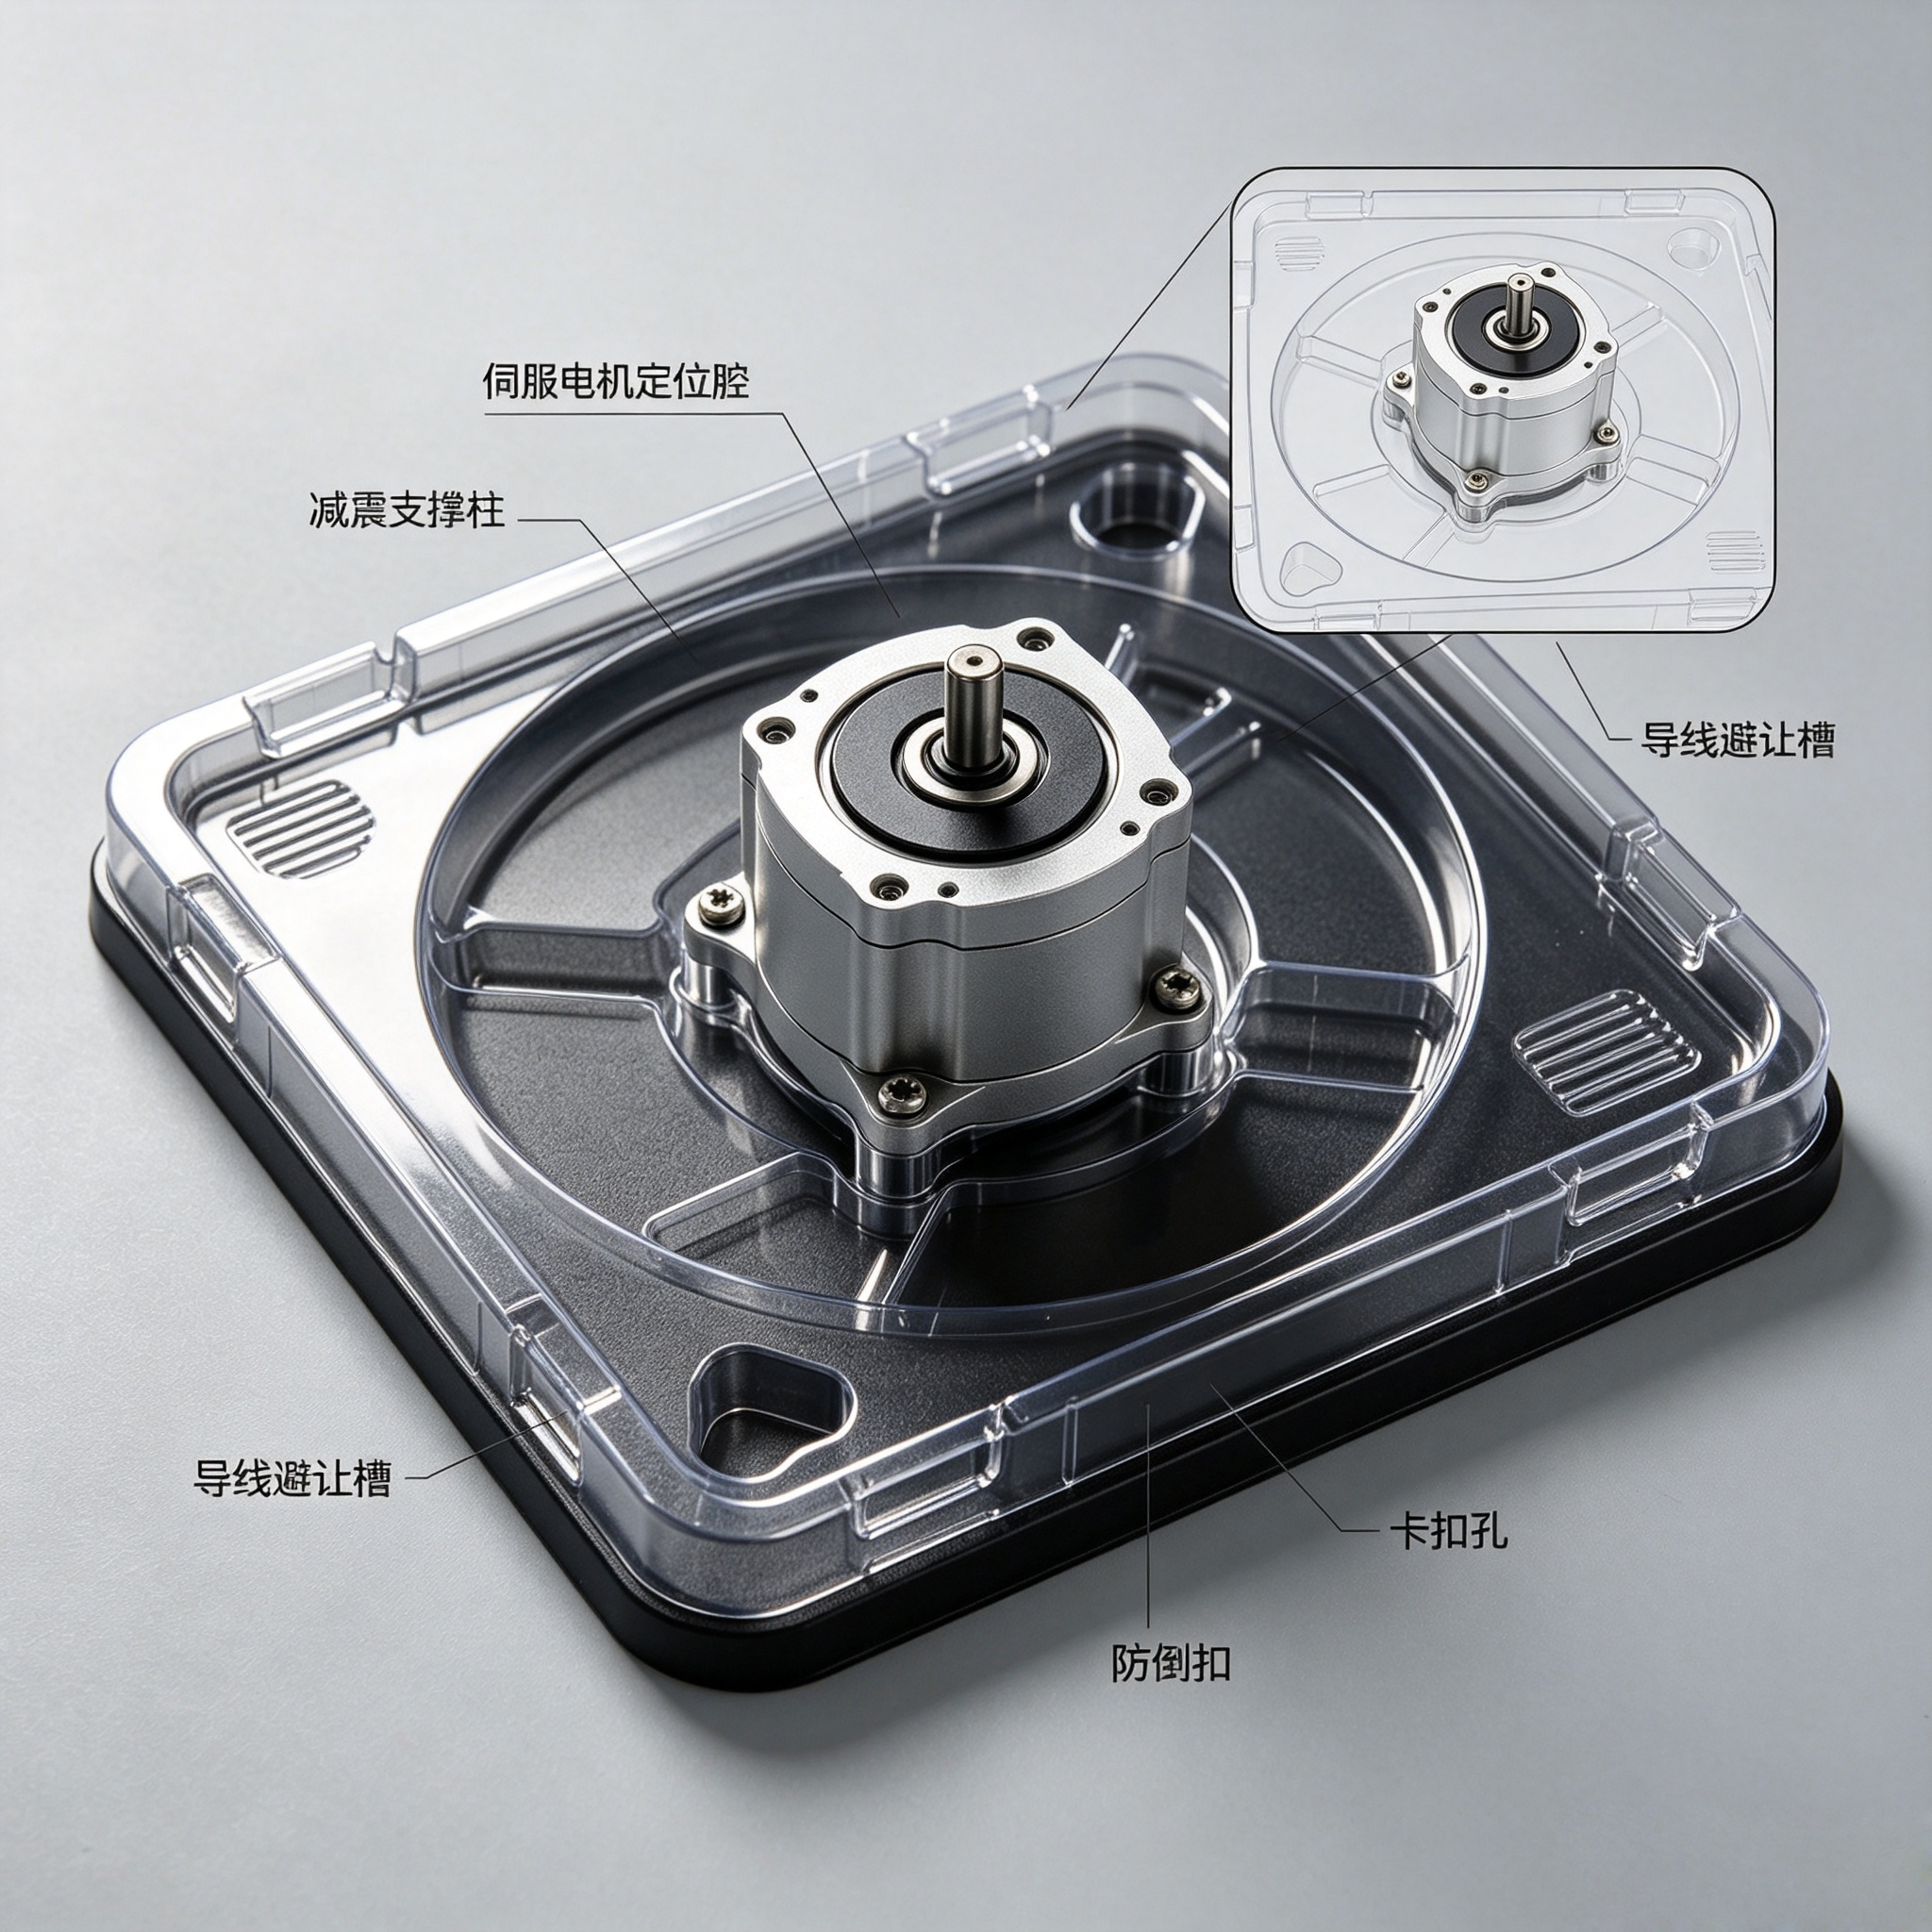
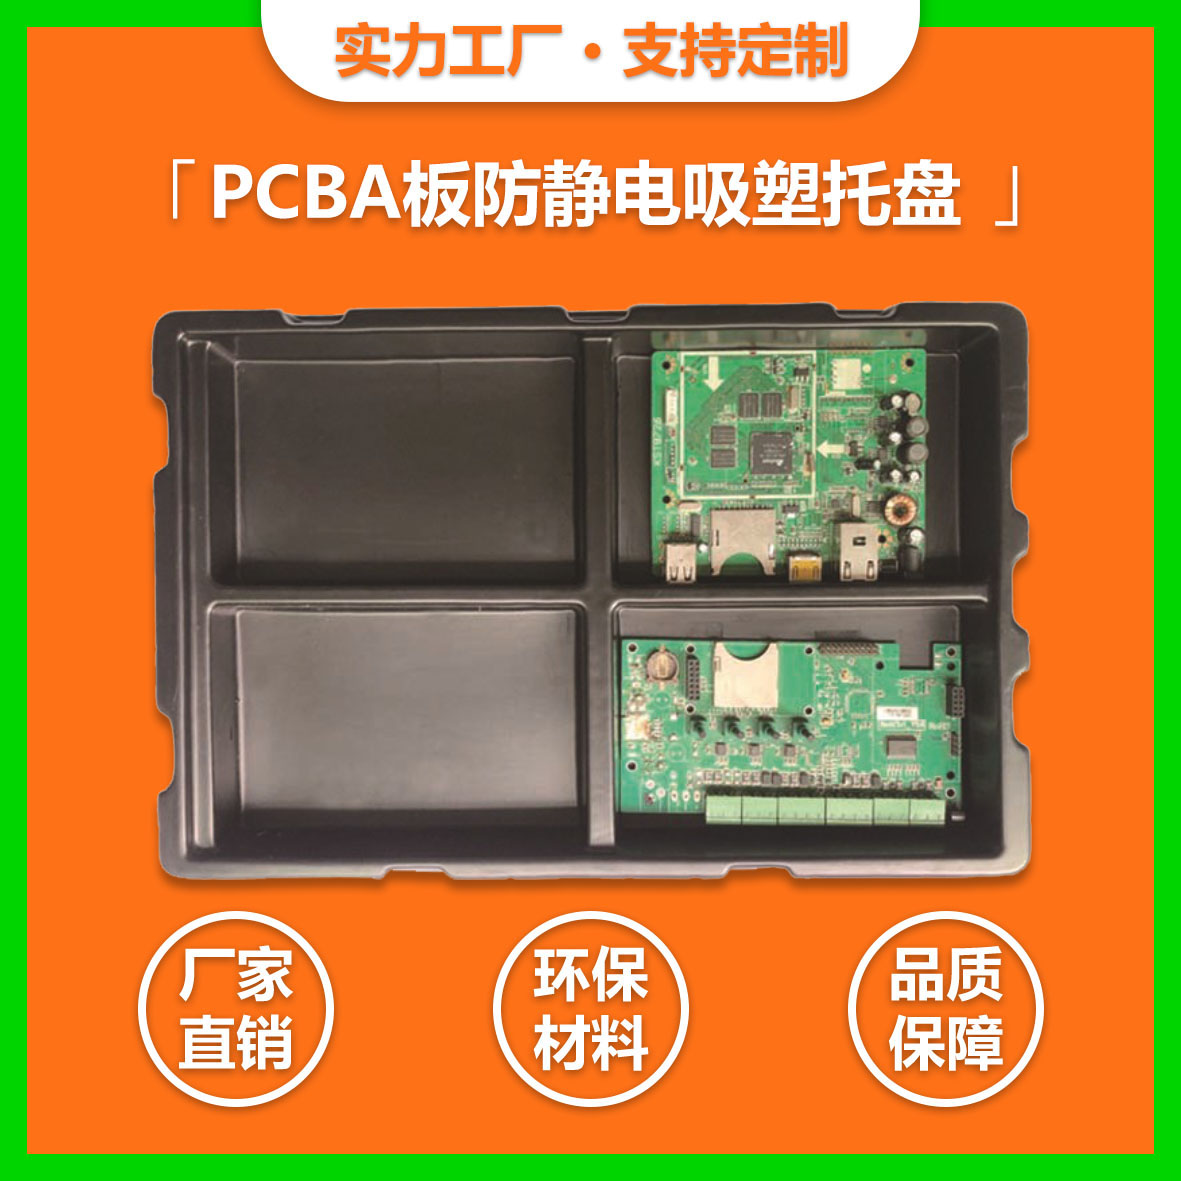
2. 电子 / 半导体 / 新能源精密吸塑托盘(防静电 ESD 载具)
2026 市场规模179 亿元,年增速 12.8%,是增长最快赛道拆分:
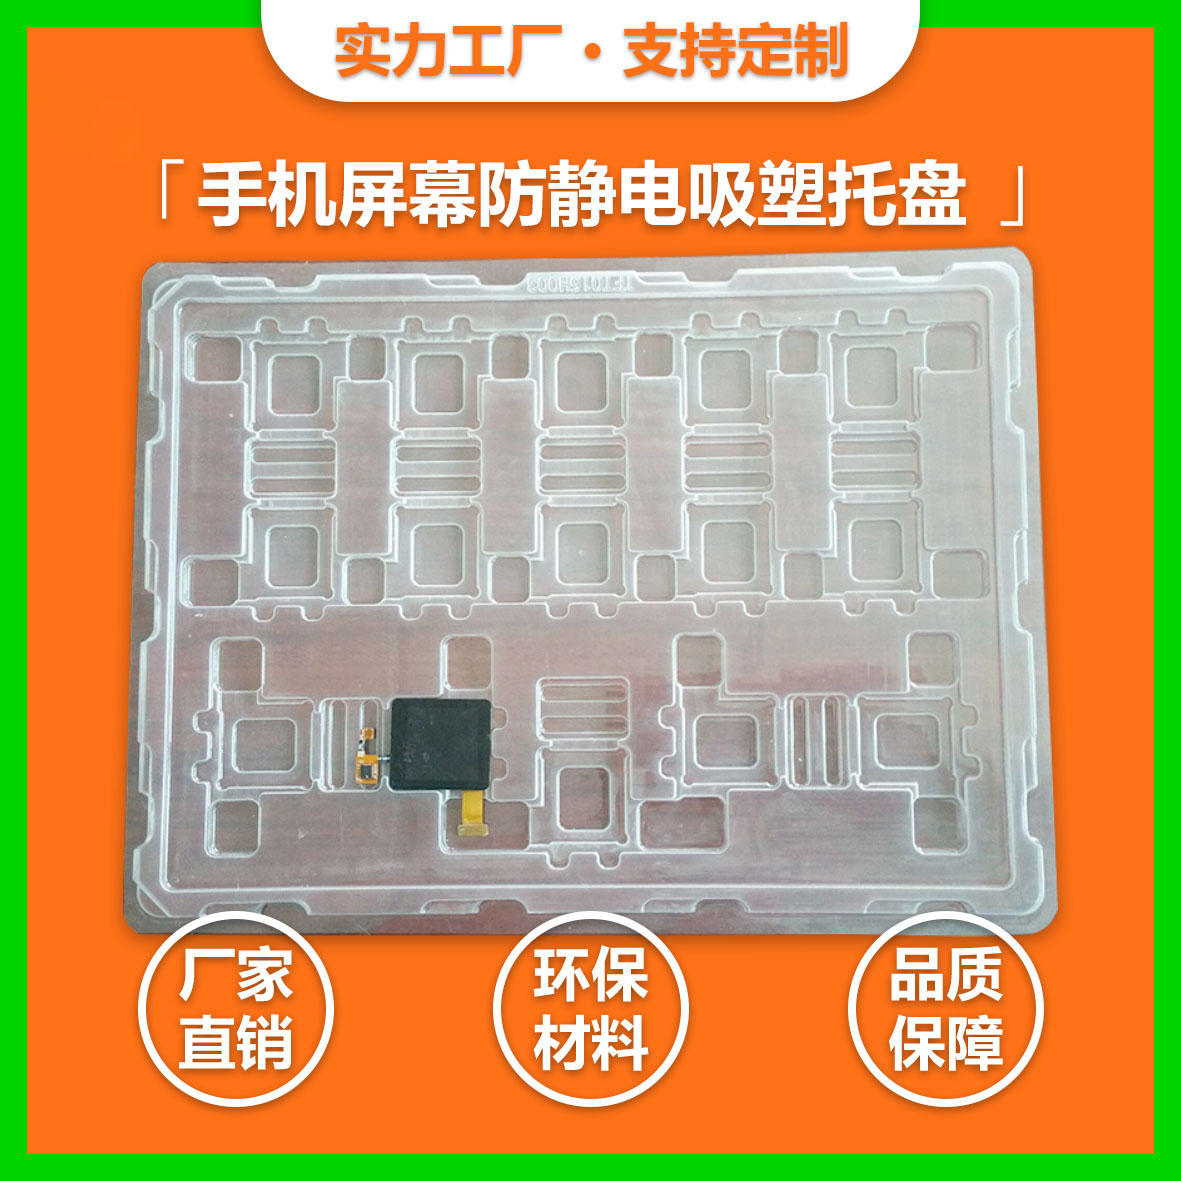
- 消费电子(手机、耳机、VR):约 65 亿
- 半导体 / 芯片 / 算力服务器:约 42 亿
- 新能源汽车电子、BMS、雷达托盘:约 38 亿
- 五金精密零部件周转托:约 34 亿珠三角、长三角占据国内电子托盘 78% 产能,头部厂毛利率可达 25%–35%,远高于普通食品吸塑。
3. 医用无菌吸塑(三类器械、手术耗材泡罩、洁净 PETG 盒)
2026 规模45–48 亿元,增速 18%+,行业天花板最高、资质壁垒最强(需 ISO13485、万级洁净车间)
4. 厚片工业吸塑(汽车内饰、设备外壳、物流大型周转箱)
2026 规模约42–46 亿元,受益新能源车、自动化设备放量。
5. 可降解 PLA/rPET 绿色吸塑
2026 国内市场50–60 亿元,出口欧盟、商超生鲜渠道强制放量,年增速超 20%。
四、行业结构关键特征
- 集中度极低国内大小吸塑工厂超 12000 家,规模以上企业不足 400 家;前 10 大企业合计市占率不足 12%,中小加工厂占 7 成以上,低端内卷严重。
- 产值分化明显
- 低端食品吸塑:净利率 5%–8%
- 普通电子托盘:12%–18%
- 车规 / 医用 / 防静电高端定制托盘:22%–38%
- 出口增量稳定2026 吸塑制品出口总额预估170–190 亿元,主要流向东南亚、欧美电子制造业,防静电托盘、医用包装出口溢价最高。
五、后市规模判断(下半年行情配套结论)
- 整体行业总量稳步增长,但增量全部集中在高端细分;普通食品吸塑市场基本存量竞争,无新增空间。
- 2026–2028 三年,电子新能源托盘、医用吸塑、可降解环保吸塑三大板块复合增速保持 10% 以上,市场占比持续提升。
- 中长期国内吸塑成品市场 2030 年有望突破 700 亿元,结构性升级是核心增长逻辑。
发表评论 取消回复