2026-2030 吸塑行业市场规模与长期发展趋势
一、整体规模增长预判(核心数据)
- 国内整体规模2026 年国内吸塑成品市场约 355-360 亿元;2027 年 378 亿、2028 年 406 亿、2029 年 436 亿、2030 年突破 468 亿元,2026-2030 五年复合增速 6.7%。增长完全结构性分化:低端食品吸塑存量博弈、增速仅 3%-5%;电子、新能源、医疗、环保可降解四大赛道增速 10%-18%,贡献 90% 新增市场增量。
- 全球热成型吸塑市场2030 年规模突破 590 亿美元,年复合增速 5.2%-6.2%;亚太占全球 48% 产能,中国是全球最大生产与出口基地。
二、六大核心长期发展趋势
趋势 1:需求端高端化分化,四大高景气赛道持续扩容
行业增量不再来自普通礼品、快餐盒,全部集中高附加值工业赛道:
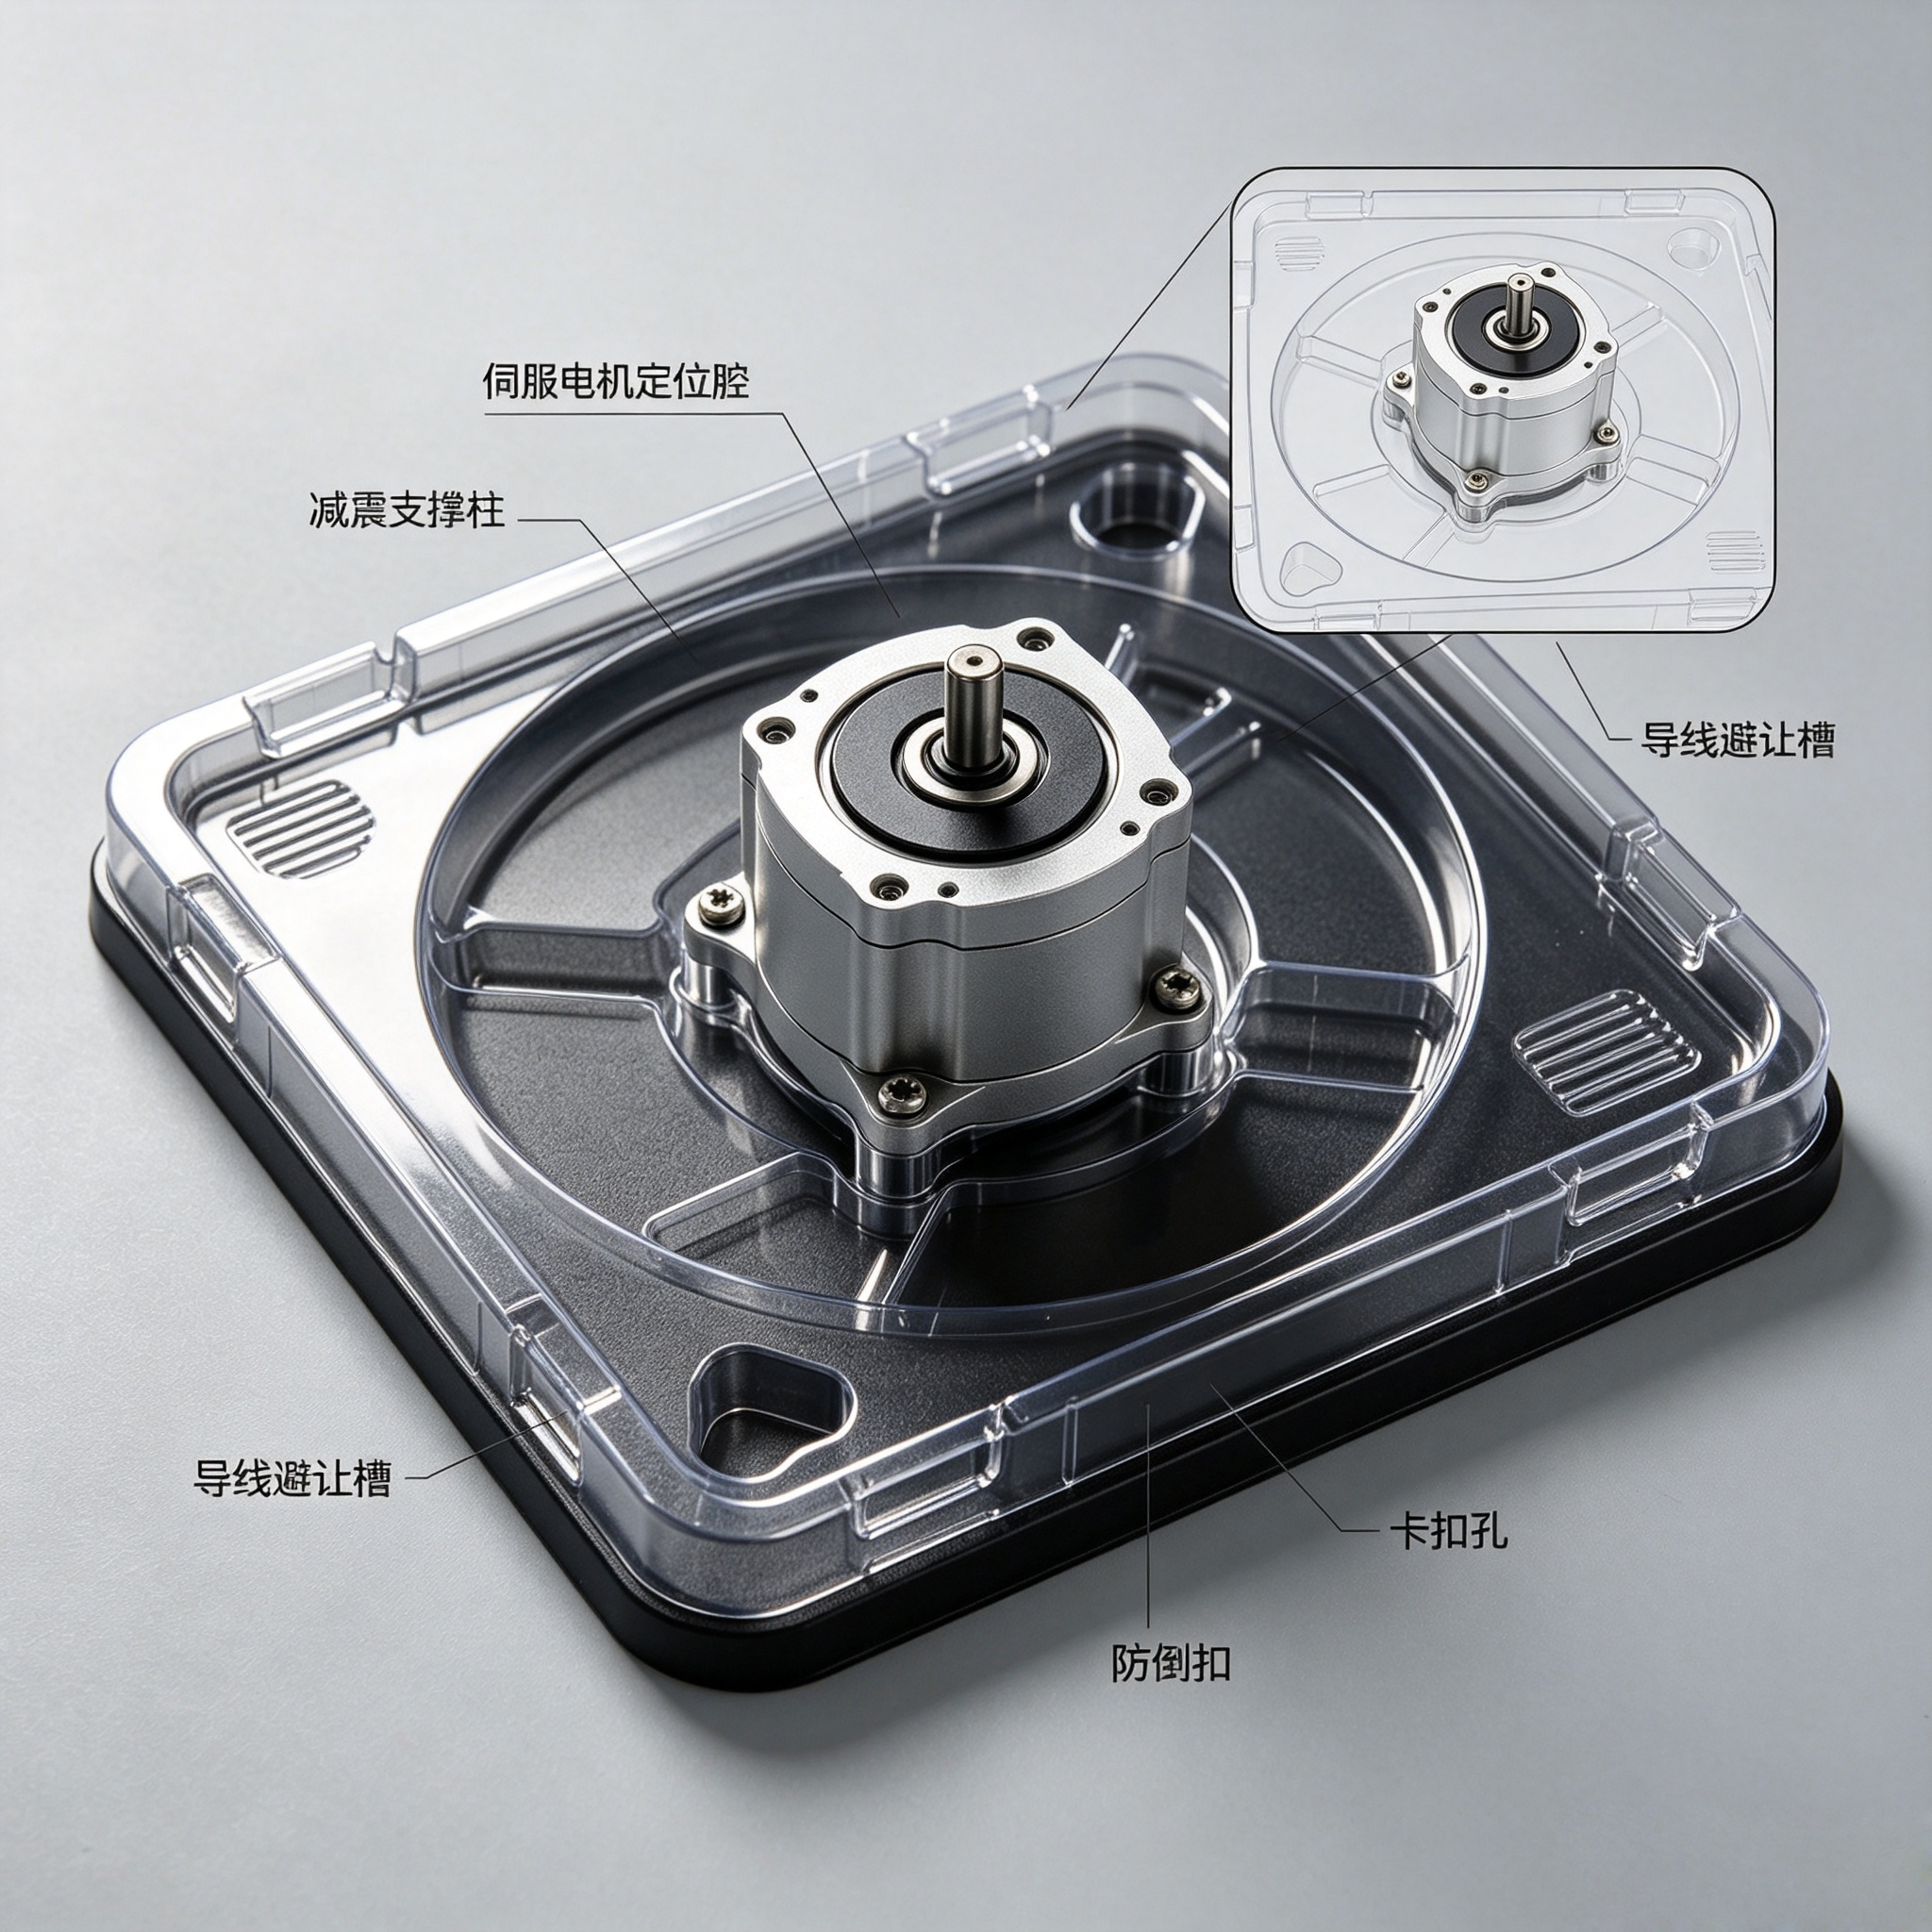
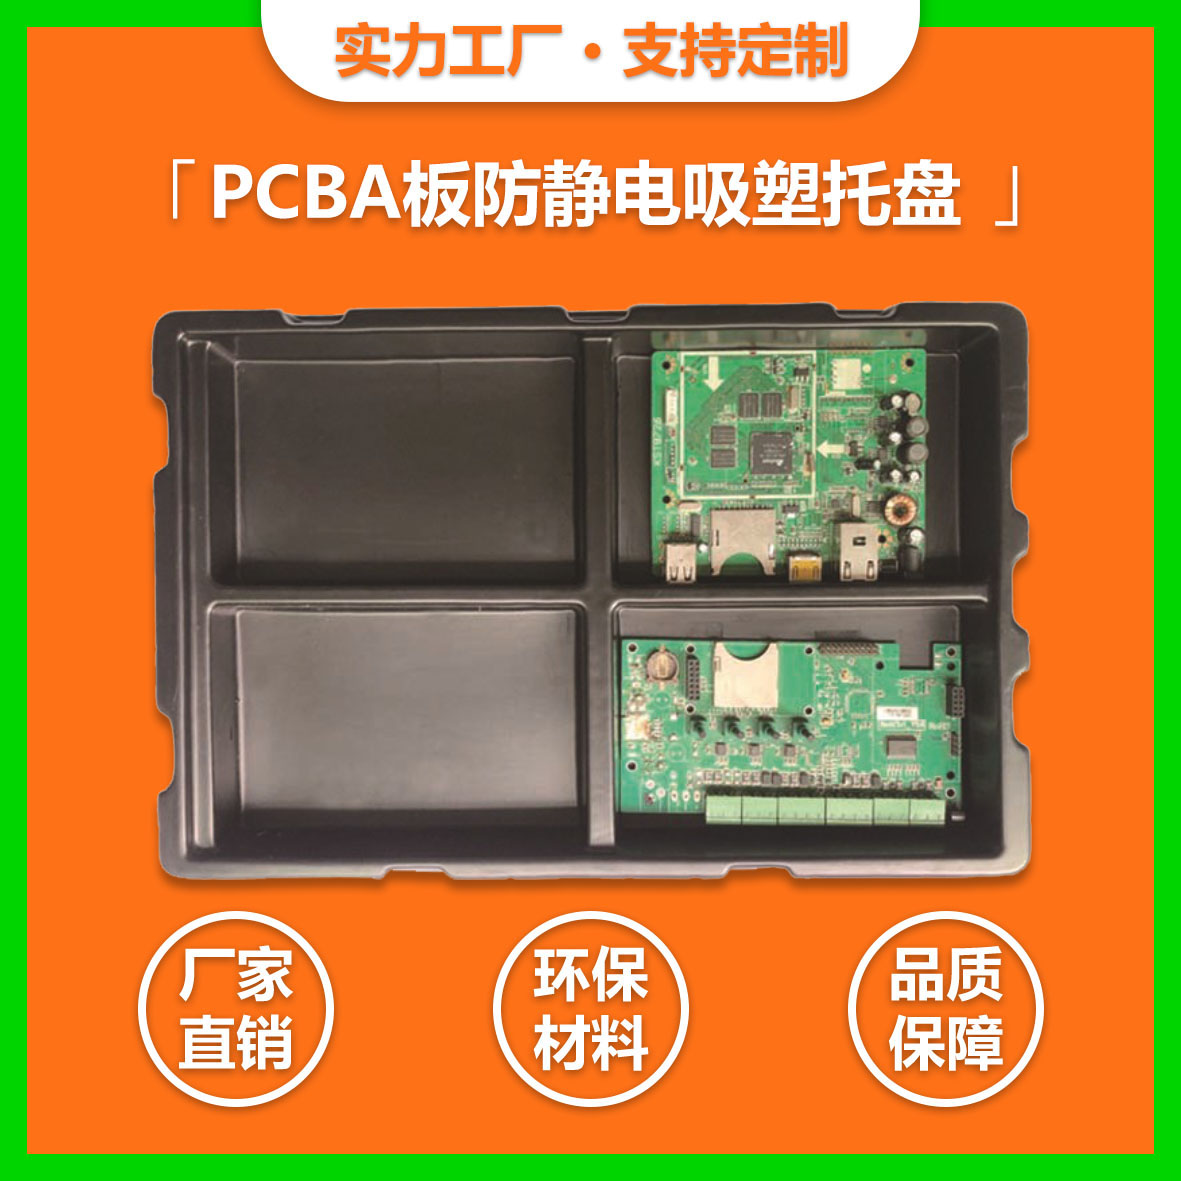
- 电子 / 半导体 / AI 算力防静电托盘(增速 12%-15%)折叠屏、VR、服务器芯片、机器人舵机、储能模组异形载具需求持续放量;要求防静电、无尘、高精度尺寸,毛利率 20%-35%。2030 年电子吸塑细分规模将突破 260 亿,成为行业第一大细分赛道。
- 新能源汽车电子厚片 / 功能吸塑(增速 13%-16%)电池模组、BMS、雷达、线束阻燃耐高温托盘;新能源车渗透率持续走高,车规级无卤素、抗冲击吸塑溢价显著,头部工厂订单排期长期饱满。
- 医用无菌洁净吸塑(增速 18%-22%,行业增速第一)新版医疗器械包装国标强制落地,三类植入器械必须万级洁净车间 + 医疗级 PETG;骨科、微创、医美耗材定制吸塑持续放量,资质壁垒极高,中小厂无法入局。
- 绿色环保可降解 / 再生 rPET 吸塑(增速 20%+)双碳 + 全球限塑、欧盟 ESG 要求倒逼升级;生鲜预制菜、跨境出口强制使用 rPET、PLA 材料。预计 2030 年环保吸塑市场占比从当前 15% 提升至 30%。
- 传统低端食品吸塑:存量萎缩、内卷加剧产能严重过剩,价格战持续压缩利润,净利率长期低于 8%,无长期增长空间,中小作坊持续淘汰。
趋势 2:材料全面绿色循环化,传统 PVC 逐步收缩
- 再生 rPET 成为主流通用原料国内外品牌、商超、出口订单强制再生料比例,rPET 片材成本持续下探,食品级再生技术成熟,替代大量原生 PET。
- 可降解 PLA/PHA 商用加速一次性生鲜、快餐、商超包装逐步替换普通 PP/PS;短期成本偏高,但政策补贴、海外订单倒逼工厂布局可降解产线。
- PVC 需求持续萎缩多地限塑、食品接触材料标准收紧,PVC 泡壳市场逐年缩减,仅低端五金包装少量留存。
- 功能专用材料普及医疗 PETG、防静电导电 PS、阻燃 PP、高阻隔多层共挤材料市场份额持续提升,差异化材料成为工厂核心竞争力。
趋势 3:生产端智能化、精密化改造全面落地,产能分层加剧
- 全自动伺服、AI 视觉质检产线成为头部标配智能产线废品率控制 1.2% 以内,壁厚公差 ±0.02mm,生产效率提升 40%;数字仿真 CAE、3D 打印模具把打样周期从 15 天压缩至 3-5 天,适配多品种小批量定制需求。
- 行业两极分化不可逆
- 头部企业:自动化率 70% 以上,配套洁净车间、材料实验室、一站式开模设计,毛利率 20%-38%,持续抢占大客户长期订单;
- 中小作坊:设备老旧、人工多、环保不达标,自动化率不足 30%,只能承接低价散单,现金流承压,逐年退出市场。
- 厚片精密吸塑工艺普及新能源设备外壳、汽车内饰、大型周转箱需求带动厚片成型设备扩容,厚片吸塑附加值远高于普通薄片泡壳。
趋势 4:行业集中度持续提升,产能加速整合出清
- 2020 年行业 CR10(前十企业市占)仅 24.7%,2025 年升至 36.8%,2030 年预计突破 50%;
- 环保、洁净车间、ISO 资质、自动化设备四重门槛抬高入行成本,无合规资质小厂加速关停;
- 头部企业通过并购、新建洁净厂区扩大产能,绑定电子、医疗、新能源龙头供应链,马太效应强化;
- 全国 12000 余家吸塑加工厂,未来 5 年内预计 30%-40% 低端落后产能出清。
趋势 5:商业模式转型:从单纯加工到一体化包装解决方案
过去只做成型加工,未来竞争核心是材料选型 + 模具设计 + 洁净生产 + 循环回收全链条服务:
- 下游大客户不再单独找加工厂,优先选择具备整体包装方案能力供应商;
- 循环租赁模式兴起:新能源、电子企业防静电周转托盘循环复用,提供租赁、回收翻新一体化服务;
- 跨境出口配套服务升级:同步满足欧盟碳足迹、再生料、食品接触检测全套合规认证,出口溢价持续走高。
趋势 6:政策与合规门槛持续收紧,合规成为生存底线
- 环保管控常态化VOCs 治理、废塑料回收、能耗管控持续加码,高耗能无治污设备工厂直接限产停产;绿色技改可享受财政补贴、税收加计扣除优惠。
- 细分领域强制资质要求
- 医疗:ISO13485、万级洁净车间、ISO11607 无菌屏障认证;
- 食品:食品接触材料检测、无析出合规报告;
- 出口:欧盟碳足迹、再生料含量、ROHS 无卤素标准;无对应资质企业直接丢失高端订单。
- 限塑政策压缩低端一次性包装空间全国多地限制不可降解一次性吸塑餐盒,倒逼企业转向可降解、可回收产品。
三、区域产业格局演变趋势
- 华南(深圳、东莞):全球电子防静电托盘核心产区,出口订单稳定,持续聚焦 3C、AI、新能源电子精密载具;
- 长三角(苏沪浙):医疗、高端食品吸塑高地,洁净车间配套完善,国内头部包装企业集中;
- 华北、中西部:本地预制菜、汽车配套厚片吸塑稳步发展,以本地化中小配套单为主;
- 东南亚产能分流低端订单:普通低价食品泡壳产能向越南、马来西亚转移,国内工厂只能守住高端高毛利赛道。
四、后市企业经营预判与机会总结
- 长期机会赛道:防静电电子托盘、车规新能源吸塑、医用洁净包装、rPET / 可降解环保包装;
- 淘汰赛道:低价一次性 PVC/PS 快餐盒、无差异化通用礼品对折泡壳;
- 企业破局方向:自动化产线升级、布局洁净车间、深耕单一高端细分赛道、完善全套合规资质、拓展出口一体化服务;
- 规模增长底层逻辑:行业总量缓慢平稳增长,但利润与订单全面向高端功能型吸塑集中,单纯拼低价的粗放加工模式将彻底淘汰。
发表评论 取消回复